Σκάνδαλο μεγατόνων: Χαρίζουν δισεκατομμύρια στη μεγάλη φοροδιαφυγή μέσω… παραγραφής
Ενα πρωτοφανές νομοθέτημα, το οποίο λειτουργεί στην πράξη ως μια ιδιότυπη, οιονεί και κεκαλυμμένη αμνηστία για τους μεγαλοκαρχαρίες της φοροδιαφυγής, φέρνει στο φως της δημοσιότητας το αποκαλυπτικό υπόμνημα-φωτιά της Πανελλήνιας Ομοσπονδίας Εργαζομένων στις Δημόσιες Οικονομικές Υπηρεσίες (ΠΟΕ-ΔΟΥ).
Η συνδικαλιστική ηγεσία των εφοριακών, με ένα έγγραφο που αποκτά χαρακτήρα δημόσιας καταγγελίας και ιστορικού ντοκουμέντου, στρέφεται ευθέως κατά της πρώην αλλά και της νυν πολιτικής ηγεσίας του υπουργείου Εθνικής Οικονομίας και Οικονομικών, ζητώντας την άμεση και ολοκληρωτική κατάργηση του άρθρου 28 του νόμου 5104/2024.
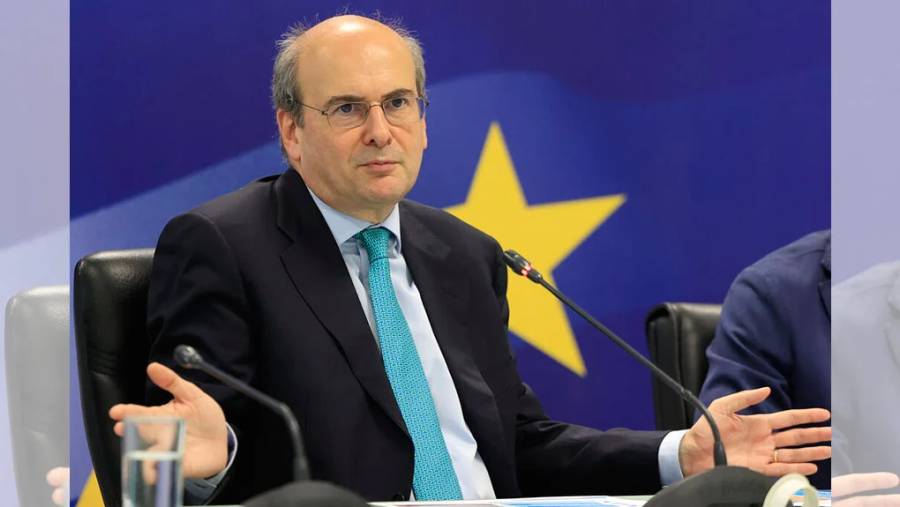
Πρόκειται για τη διάταξη-σκάνδαλοη οποία νομοθετήθηκε επί θητείας του Κωστή Χατζηδάκη ως υπουργού Εθνικής Οικονομίας και Οικονομικών και η οποία, όπως καταγγέλλουν οι ίδιοι οι λειτουργοί των ελεγκτικών μηχανισμών, ανατρέπει πάγιες ρυθμίσεις δεκαετιών για τη λεγόμενη «φορολογική μνήμη», δένει τα χέρια των ελεγκτών και οδηγεί με μαθηματική ακρίβεια στην παραγραφή χιλιάδων εκκρεμών υποθέσεων μεγάλου φορολογικού και δημοσιονομικού ενδιαφέροντος.
Ενώ η κυβέρνηση επιδίδεται καθημερινά σε επικοινωνιακά σόου περί «πάταξης της φοροδιαφυγής» και «ψηφιακών διασταυρώσεων», στην πίσω πόρτα του νομοθετικού έργου εισήγαγε έναν μηχανισμό που στραγγαλίζει τους ελέγχους.
Οριστική ταφόπλακα στους ελέγχους των «μεγάλων ψαριών» – αφήνουν ανέγγιχτο το μαύρο χρήμα και οδηγούν το κράτος σε εκτεταμένη απώλεια δημοσίων εσόδων
Το υπόμνημα της ΠΟΕ-ΔΟΥ, με ημερομηνία 19 Αυγούστου 2026 και αριθμό πρωτοκόλλου 2937, το οποίο αποκαλύπτουμε σήμερα, αποτελεί τον πιο αδιάψευστο μάρτυρα μιας μεθοδευμένης αποδυνάμωσης του φορολογικού ελέγχου στη χώρα. Οι ελεγκτές εκπέμπουν σήμα κινδύνου: εκατομμύρια ευρώ χάνονται ήδη ετησίως, οι μεγάλες υποθέσεις θάβονται στα συρτάρια λόγω ασφυκτικών, προσχηματικών προθεσμιών και το Δημόσιο στερείται πολύτιμους πόρους που θα έπρεπε να κατευθυνθούν στην παιδεία, την υγεία και την κοινωνική προστασία.
Το χρονικό της μεθόδευσης
Για να γίνει αντιληπτό το μέγεθος της σκανδαλώδους αυτής ρύθμισης, πρέπει να εξεταστεί το νομικό πλαίσιο που ίσχυε στην Ελλάδα πριν νομοθετηθεί η συγκεκριμένη ρύθμιση. Οπως επισημαίνει η ΠΟΕ-ΔΟΥ, ο Ν. 5104/2024 αποτελεί τον τρίτο κατά σειρά Κώδικα Φορολογικής Διαδικασίας, αντικαθιστώντας τους προηγούμενους νόμους (Ν. 4987/2022 και Ν. 4174/2013). Σε όλους τους προηγούμενους κώδικες, αλλά και στη βαθιά νομική παράδοση της χώρας, ο κανόνας ήταν σαφής: η παραγραφή των φορολογικών αξιώσεων του Δημοσίου ήταν πενταετής, αλλά υπήρχε και η ρητή, πάγια και αναγκαία δυνατότητα παράτασης της προθεσμίας αυτής στα δέκα έτη, όταν επρόκειτο για περιπτώσεις μεγάλης και συστηματικής ποινικά κολάσιμης φοροδιαφυγής, έκδοσης ή λήψης εικονικών φορολογικών στοιχείων, ή εφόσον επρόκειτο περί εντοπισμού νέων στοιχείων μετά την πάροδο της κανονικής πενταετούς περιόδου παραγραφής.
Αυτή η δικλίδα ασφαλείας εξασφάλιζε ότι όσοι έκρυβαν εκατομμύρια σε δαιδαλώδεις εξωχώριες εταιρείες, σε κρυφούς τραπεζικούς λογαριασμούς ή μέσω ανύπαρκτων συναλλαγών, δεν θα μπορούσαν να ξεφύγουν απλώς περιμένοντας να περάσει ο χρόνος. Οι ελεγκτικές αρχές είχαν τον απαιτούμενο χρόνο να ξετυλίξουν το κουβάρι των περίπλοκων οικονομικών εγκλημάτων.
Με το άρθρο 28 του νέου Κώδικα Φορολογικής Διαδικασίας, η κυβέρνηση εισήγαγε για πρώτη φορά μια πρωτοφανή καινοτομία: όρισε τη διάρκεια του φορολογικού ελέγχου αυστηρά σε μόλις ένα έτος (!), με δυνατότητα παράτασης για έξι μήνες άπαξ, και επιπλέον έξι μηνών μόνο υπό εντελώς εξαιρετικές περιπτώσεις. Με απλά λόγια, ο έλεγχος πρέπει να ολοκληρωθεί το αργότερο εντός 12 έως 24 μηνών, ανεξάρτητα από τον όγκο, τη δυσκολία ή τις διεθνείς προεκτάσεις της υπόθεσης.
Απαγόρευση επανελέγχου και έμμεση παραγραφή
Η πραγματική παγίδα, ωστόσο, βρίσκεται στην παράγραφο 3 του εν λόγω άρθρου, την οποία το υπόμνημα της Ομοσπονδίας χαρακτηρίζει τον απόλυτο μηχανισμό καταστρατήγησης της πενταετούς παραγραφής. Η διάταξη ορίζει αυτολεξεί: «Αν δεν ολοκληρωθεί ο φορολογικός έλεγχος εντός των προθεσμιών των παρ. 1 και 2, δεν επιτρέπεται νέος έλεγχος που να καλύπτει το αντικείμενο της αρχικής εντολής, εκτός αν προκύψουν νέα στοιχεία».
Τι σημαίνει αυτό στην πράξη; Σημαίνει ότι αν μια ελεγκτική υπηρεσία εκδώσει εντολή ελέγχου για μια μεγάλη επιχείρηση ή έναν επώνυμο φορολογούμενο με ύποπτες κινήσεις εκατομμυρίων ευρώ και ο έλεγχος αυτός δεν καταφέρει να ολοκληρωθεί μέσα στο ασφυκτικό χρονικό όριο του ενός έτους (ή της παράτασης), η υπόθεση «πεθαίνει» οριστικά. Το Δημόσιο χάνει τη δυνατότητα να εκδώσει νέα εντολή, να συνεχίσει την έρευνα ή να επανέλθει στον ίδιο φορολογούμενο για την ίδια χρήση και το ίδιο αντικείμενο.
Ασυλία στα «μεγάλα ψάρια» και διωγμός των μικρών
Οι επιπτώσεις αυτής της ρύθμισης, όπως περιγράφονται στο υπόμνημα, είναι εφιαλτικές για τα δημόσια έσοδα και αποκαλυπτικές για τις προθέσεις των συντακτών του νόμου. Η ΠΟΕ-ΔΟΥ εξηγεί με απόλυτη σαφήνεια τον τρόπο με τον οποίο το άρθρο 28 στρεβλώνει τη λειτουργία των ελεγκτικών μηχανισμών και ανατρέπει τη φορολογική δικαιοσύνη:
Οι σοβαρές υποθέσεις μεγάλης φοροδιαφυγής, εικονικών τιμολογίων και ξεπλύματος βρόμικου χρήματος απαιτούν εξ ορισμού δυσανάλογα μεγάλο χρόνο ελέγχου. Απαιτούν άνοιγμα τραπεζικών λογαριασμών στην Ελλάδα και στο εξωτερικό, αιτήματα δικαστικής συνδρομής, αλληλογραφία με ξένες φορολογικές αρχές, επεξεργασία τεράστιου όγκου ψηφιακών δεδομένων και εξονυχιστική τεκμηρίωση για να σταθούν στα δικαστήρια. Ολες αυτές οι διαδικασίες είναι αδύνατον να ολοκληρωθούν μέσα σε δώδεκα μήνες ή ακόμη και στον επιπλέον χρόνο που προβλέπεται σε εξαιρετικές περιπτώσεις, ειδικά όταν οι ελεγχόμενοι χρησιμοποιούν κάθε νόμιμο δικονομικό μέσο για να καθυστερήσουν την εξέλιξη της έρευνας.
Αντίθετα, οι απλές υποθέσεις (μικρές επιχειρήσεις, ελεύθεροι επαγγελματίες, μισθωτοί) απαιτούν ελάχιστο χρόνο επεξεργασίας. Τι συμβαίνει, λοιπόν, κάτω από την ασφυκτική πίεση του χρόνου και τον φόβο των πειθαρχικών διώξεων; Οι ελεγκτικοί μηχανισμοί ωθούνται εκ των πραγμάτων να στρέφονται στις εύκολες και απλές υποθέσεις, προκειμένου να πιάσουν τα ποσοτικά κριτήρια και τις προθεσμίες. Οι μεγάλες, σύνθετες και «δύσκολες» υποθέσεις υψηλής φοροδιαφυγής αφήνονται συνειδητά ανέλεγκτες, καθυστερούν ή μένουν ουσιαστικά ανεπεξέργαστες στα συρτάρια μέχρι να εκπνεύσει ο χρόνος του άρθρου 28.
Το αποτέλεσμα είναι διπλά εγκληματικό: Από τη μία πλευρά, οι μεγαλοκαρχαρίες της αγοράς και οι προνομιακοί φίλοι της εξουσίας απολαμβάνουν μια ιδιότυπη ακαταδίωκτη πορεία, καθώς γνωρίζουν ότι αν αντέξουν τις πιέσεις για ένα έτος θα απαλλαγούν οριστικά. Από την άλλη πλευρά, η Εφορία εξαντλεί την αυστηρότητά της στη μικρομεσαία επιχειρηματικότητα και στα συνήθη υποζύγια, για να παρουσιάσει έργο και αριθμούς.
Πενταετία… δύο ετών
Η διάταξη ακυρώνει πλήρως το άρθρο 37 του ίδιου νόμου, το οποίο θεωρητικά προβλέπει πενταετή προθεσμία για την κοινοποίηση των πράξεων προσδιορισμού του φόρου. Στην πραγματικότητα, η πενταετία καταργείται πλαγίως. Αν ο έλεγχος «ξεμείνει» από χρόνο στον πρώτο χρόνο, η υπόθεση παραγράφεται de facto, ακόμη και αν απομένουν άλλα τρία ή τέσσερα χρόνια μέχρι τη συμπλήρωση της νόμιμης πενταετίας. Πρόκειται για μια παγκόσμια πρωτοτυπία, όπου η αντικειμενική αδυναμία του κράτους να ολοκληρώσει μια γραφειοκρατική διαδικασία εντός ολίγων μηνών μετατρέπεται σε μόνιμη ασυλία για τον ελεγχόμενο.
Πηγή: ΕΦΗΜΕΡΙΔΑ ΤΩΝ ΣΥΝΤΑΚΤΩΝ


