Παγκόσμιο χρηματιστηριακό sell-off: Οι κίνδυνοι για την ελληνική οικονομία
Παρασκευή, 06/11/2026 - 18:01ΓΙΩΡΓΟΣ ΑΛΕΞΑΚΗΣ
Ένα ισχυρό κύμα ρευστοποιήσεων σαρώνει τις διεθνείς χρηματιστηριακές αγορές, με επίκεντρο τις τεχνολογικές μετοχές και τις επιχειρήσεις που συνδέονται με την τεχνητή νοημοσύνη (AI). Από χθες, συγκεκριμένα, η αναταραχή ξεκίνησε από τη Wall Street, επεκτάθηκε στις ασιατικές αγορές και πέρασε στην Ευρώπη, επαναφέροντας στο προσκήνιο τους φόβους για υπερβολικές αποτιμήσεις, υπερχρέωση και δημιουργία μιας νέας χρηματιστηριακής φούσκας.
Το μέγεθος των απωλειών είναι ενδεικτικό της έντασης της ανατροπής. Σύμφωνα με το Reuters, ο Nasdaq υποχώρησε κατά 5,5% στη συνεδρίαση της Πέμπτης 5 Νοεμβρίου, διαγράφοντας περίπου 2,5 τρισ. δολάρια χρηματιστηριακής αξίας. Παράλληλα, η συνολική απώλεια αξίας των αμερικανικών μετοχών εκτιμήθηκε σε περίπου 3 τρισ. δολάρια, ενώ ο S&P 500 σημείωσε πτώση 4,4%.
Η πτώση οδήγησε τον Nasdaq σε περιοχή χρηματιστηριακής διόρθωσης, καθώς ο δείκτης βρέθηκε σχεδόν 12% χαμηλότερα από το πρόσφατο υψηλό του. Ιδιαίτερα ισχυρές ήταν οι πιέσεις στις εταιρείες ημιαγωγών, με τον σχετικό δείκτη της Φιλαδέλφειας να καταγράφει απώλειες 12,2%.
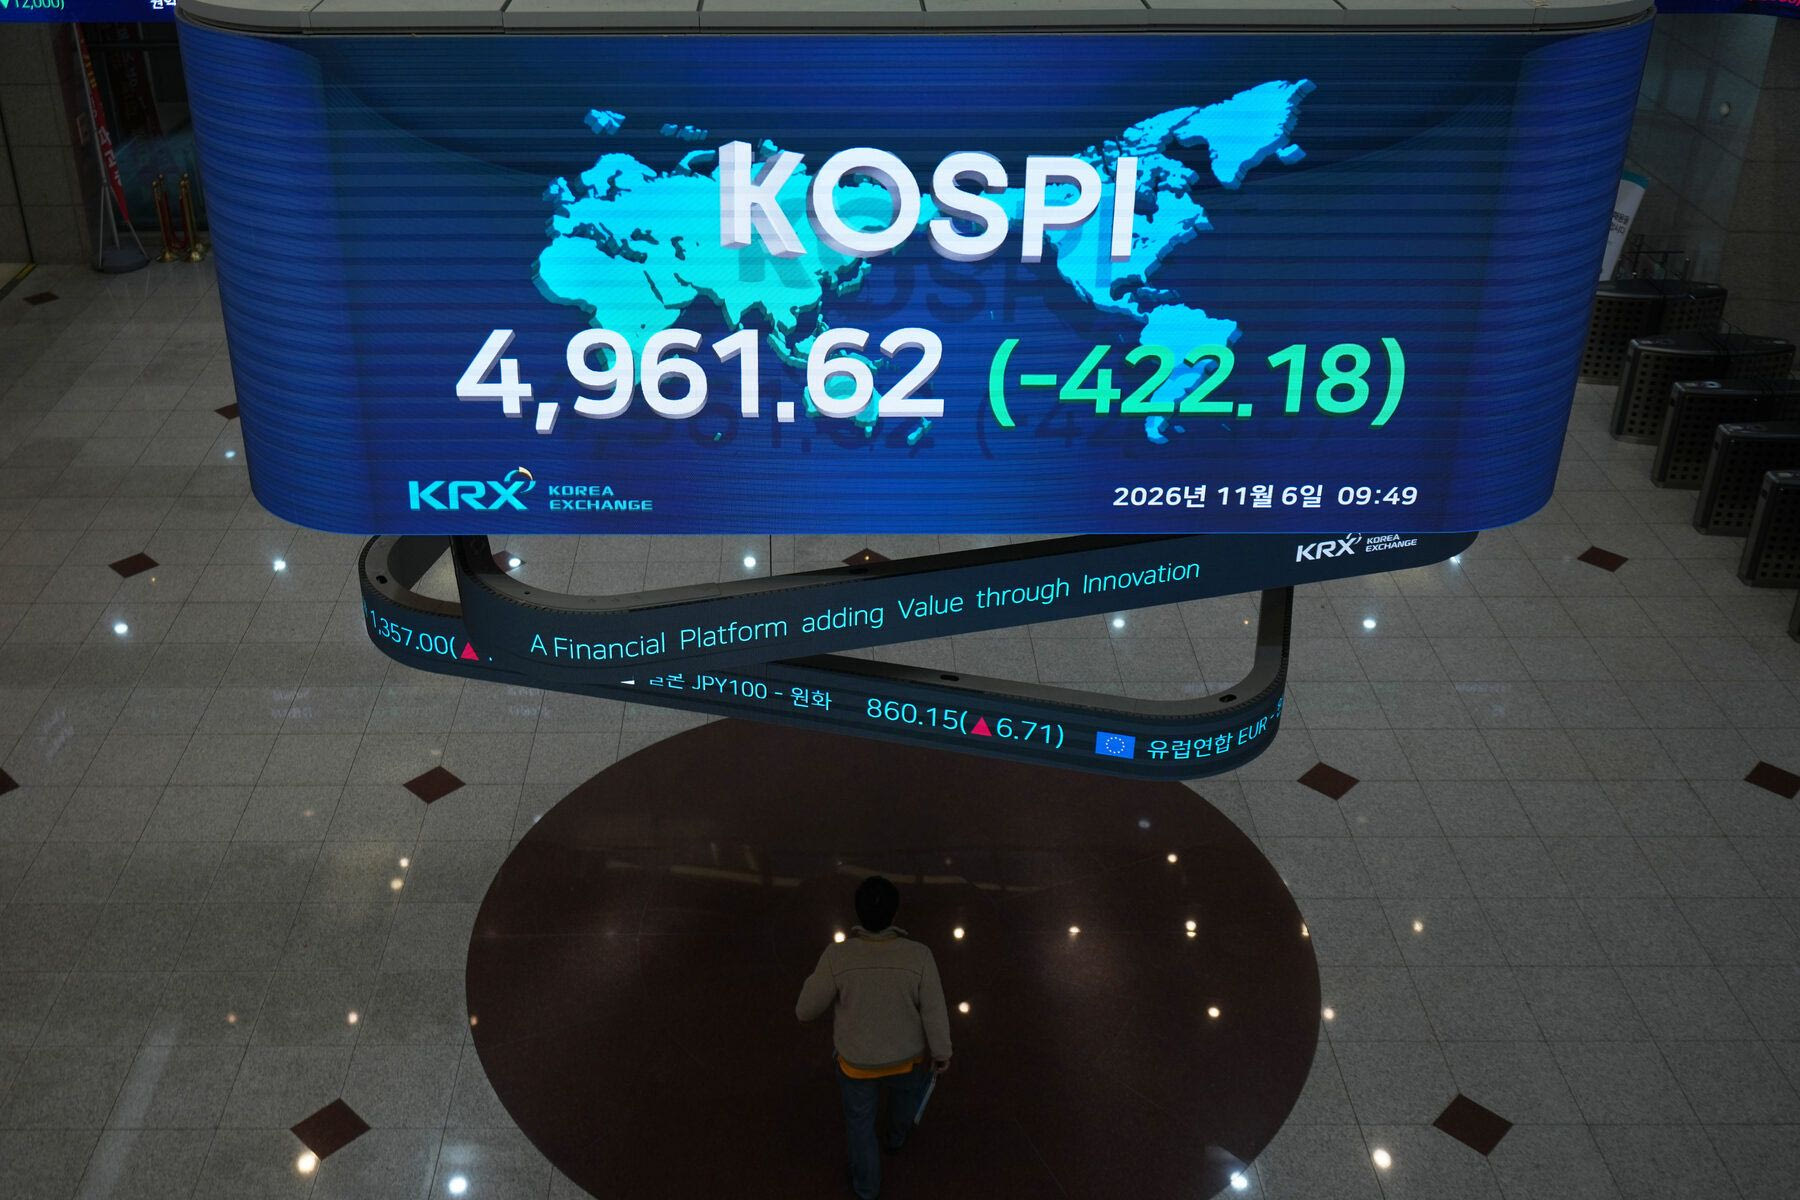
Η αναταραχή επεκτάθηκε γρήγορα στην Ασία. Η πτώση των μετοχών στη Νότια Κορέα και την Ταϊβάν ξεπέρασε ενδοσυνεδριακά το 8%, ενώ ο ιαπωνικός Nikkei δέχθηκε ισχυρές πιέσεις. Στην Ευρώπη, ο πανευρωπαϊκός Stoxx 600 υποχώρησε κατά περίπου 1,6% το πρωί της Παρασκευής, ενώ πιέσεις δέχθηκαν οι βασικοί χρηματιστηριακοί δείκτες.
Associated Press
Το πολιτικό σοκ στις ΗΠΑ και η αμφισβήτηση του επενδυτικού μοντέλου της AI
Η πολιτική ανατροπή στις ενδιάμεσες εκλογές των ΗΠΑ αποτέλεσε, σύμφωνα με την ανάλυση, τον άμεσο καταλύτη για την επιτάχυνση των ρευστοποιήσεων, αν και οι αιτίες είναι πολλαπλές.
Η επικράτηση των Δημοκρατικών και ο νέος συσχετισμός δυνάμεων στο Κογκρέσο ενίσχυσαν τις ανησυχίες ότι θα υπάρξει αυστηρότερη εποπτεία των μεγάλων τεχνολογικών ομίλων, μεγαλύτερος έλεγχος των μονοπωλιακών πρακτικών και ενδεχομένως περιορισμοί στην κατασκευή νέων κέντρων δεδομένων.
Η τελευταία παράμετρος έχει ιδιαίτερη σημασία, καθώς τα data centers αποτελούν τον πυρήνα της επενδυτικής επέκτασης στην τεχνητή νοημοσύνη. Η λειτουργία τους απαιτεί τεράστιες ποσότητες ηλεκτρικής ενέργειας, εξοπλισμό υψηλής τεχνολογίας, προηγμένους ημιαγωγούς και εκτεταμένες υποδομές.
Όπως μεταδίδει το Reuters, οι επενδυτές φοβούνται ότι οι πολιτικές πιέσεις και οι αντιδράσεις σε τοπικό επίπεδο απέναντι στην ενεργειακή και περιβαλλοντική επιβάρυνση των data centers μπορεί να καθυστερήσουν ή να περιορίσουν νέα έργα στις ΗΠΑ.
Ωστόσο, η πολιτική εξέλιξη δεν εξηγεί από μόνη της την ένταση της πτώσης. Το ουσιαστικότερο πρόβλημα είναι ότι η αγορά αρχίζει να αμφισβητεί εάν οι τεράστιες επενδύσεις που πραγματοποιούνται στην AI θα αποδώσουν τα κέρδη που έχουν ήδη ενσωματωθεί στις χρηματιστηριακές αποτιμήσεις.
Με άλλα λόγια, δεν αμφισβητείται κατ’ ανάγκη η τεχνολογική επανάσταση, αλλά το κατά πόσο οι προσδοκίες των επενδυτών έχουν ξεπεράσει τις πραγματικές οικονομικές δυνατότητες της αγοράς.
Associated Press
Το πρόβλημα των αποτιμήσεων και η σύγκριση με τη φούσκα των dot-com
Η σύγκριση με τη χρηματιστηριακή φούσκα του Διαδικτύου στα τέλη της δεκαετίας του 1990 επανέρχεται όλο και συχνότερα στις αναλύσεις των διεθνών αγορών.
Τότε, η υπόσχεση της νέας ψηφιακής οικονομίας οδήγησε σε μαζική εισροή κεφαλαίων σε εταιρείες που συχνά δεν διέθεταν ούτε σταθερά έσοδα ούτε βιώσιμο επιχειρηματικό μοντέλο. Η τεχνολογική επανάσταση αποδείχθηκε πραγματική, αλλά πολλές από τις επιχειρήσεις που επωφελήθηκαν από την επενδυτική ευφορία δεν κατάφεραν να επιβιώσουν.
Αντίστοιχος προβληματισμός διαμορφώνεται και σήμερα γύρω από την τεχνητή νοημοσύνη. Οι επενδύσεις είναι πραγματικές και οι τεχνολογικές δυνατότητες σημαντικές, αλλά η απόσταση ανάμεσα στις κεφαλαιουχικές δαπάνες και στην εμπορική αξιοποίησή τους παραμένει μεγάλη.
Έτσι, το κρίσιμο ερώτημα είναι εάν οι επιχειρήσεις θα καταφέρουν να μετατρέψουν τις σημερινές δαπάνες σε αντίστοιχα έσοδα και κέρδη ή εάν θα χρειαστεί να αναθεωρήσουν τα επενδυτικά τους σχέδια.
Στο φόντο αυτό, αξίζει να σημειωθεί ότι η Goldman Sachs έχει επισημάνει σε σχετική ανάλυση ότι η τεκμηρίωση των πραγματικών παραγωγικών και κερδοφορικών οφελών από την εφαρμογή της AI παραμένει περιορισμένη σε σχέση με τις προσδοκίες που έχουν δημιουργηθεί.
Το ζήτημα, επομένως, δεν είναι μόνο η τεχνολογική πρόοδος, αλλά ο χρόνος που θα χρειαστεί μέχρι αυτή να αποτυπωθεί στους ισολογισμούς των επιχειρήσεων.
Τα hedge funds στο επίκεντρο
Ένα από τα σημαντικότερα στοιχεία της σημερινής αναταραχής είναι η έκθεση των hedge funds και των μεγάλων επενδυτικών κεφαλαίων στις τεχνολογικές μετοχές.
Όπως αναφέρει το Reuters σε δημοσίευμά του στις 6 Νοεμβρίου, το κύμα ρευστοποιήσεων έχει ήδη διαγράψει σημαντικό μέρος των φετινών κερδών των hedge funds.
Τα εξειδικευμένα funds που επενδύουν σε τεχνολογικές μετοχές υποχώρησαν κατά περισσότερο από 4% την Πέμπτη, με τις ετήσιες αποδόσεις τους να επιστρέφουν περίπου στα επίπεδα μηδενικής μεταβολής, από κέρδη που είχαν φτάσει έως και το 24% τον Ιούνιο, σύμφωνα με στοιχεία της Goldman Sachs.
Το Reuters αναφέρει επίσης ότι η Walleye Capital, ένα επενδυτικό κεφάλαιο με υπό διαχείριση περιουσιακά στοιχεία περίπου 17 δισ. δολαρίων, αποφάσισε να περιορίσει σημαντικά τη δραστηριότητά της στις μετοχικές επενδύσεις και να μειώσει το σχετικό προσωπικό, μετά τον χειρότερο μήνα της από τον Μάρτιο του 2020.
Το πρόβλημα δεν περιορίζεται στις απώλειες των ίδιων των funds. Η αυξημένη μόχλευση, οι παρόμοιες επενδυτικές θέσεις και η συγκέντρωση κεφαλαίων σε συγκεκριμένους τίτλους μπορούν να δημιουργήσουν έναν μηχανισμό αυτοτροφοδοτούμενης πτώσης.
Όταν οι τιμές υποχωρούν, οι επενδυτές που έχουν δανειστεί για να χρηματοδοτήσουν τις τοποθετήσεις τους ενδέχεται να δεχθούν απαιτήσεις για πρόσθετες εγγυήσεις, τα γνωστά margin calls.
Για να καλύψουν τις υποχρεώσεις τους, αναγκάζονται να πουλήσουν περιουσιακά στοιχεία, ακόμη και εάν δεν έχουν άμεση σχέση με τον αρχικό λόγο της αναταραχής.
Αυτό ακριβώς είναι που καθιστά επικίνδυνη μια παρατεταμένη διόρθωση: οι αναγκαστικές πωλήσεις μπορούν να επεκταθούν από τις τεχνολογικές μετοχές σε άλλες κατηγορίες επενδύσεων.
Σύμφωνα με το Reuters, αντίστοιχες πιέσεις έχουν εμφανιστεί και στην Ασία, όπου επενδυτές με μοχλευμένες θέσεις βρέθηκαν αντιμέτωποι με απαιτήσεις κάλυψης περιθωρίου.
Το ΔΝΤ προειδοποιεί: Η διόρθωση της AI μπορεί να μεταφερθεί στην πραγματική οικονομία
Στο φόντο αυτό, ιδιαίτερη βαρύτητα αποκτά η προειδοποίηση του Διεθνούς Νομισματικού Ταμείου (ΔΝΤ) στην έκθεση Global Financial Stability Report του Οκτωβρίου 2026.
Το Ταμείο εντοπίζει τρεις βασικούς κινδύνους για τη διεθνή χρηματοπιστωτική σταθερότητα: μια πιθανή διόρθωση στις αποτιμήσεις των επιχειρήσεων τεχνητής νοημοσύνης, μια απότομη αύξηση των κρατικών ομολογιακών αποδόσεων και την ενίσχυση των κυβερνοαπειλών.
Ειδικά για την AI, το ΔΝΤ επισημαίνει ότι η επιβράδυνση των επενδύσεων ή η απογοητευτική κερδοφορία μπορεί να προκαλέσουν ευρύτερη αναπροσαρμογή των αποτιμήσεων.
Ο κίνδυνος ενισχύεται από τη μόχλευση, τη συγκέντρωση επενδυτικών θέσεων και τις αλληλοσυνδεόμενες χρηματοδοτήσεις μεταξύ εταιρειών του ίδιου οικοσυστήματος.
Μάλιστα, σε ανάλυση 14 συναλλαγών που σχετίζονται με την AI, το ΔΝΤ καταγράφει περίπου 300 δισ. δολάρια σε επενδύσεις μετοχικού κεφαλαίου και 650 δισ. δολάρια σε δανειακή χρηματοδότηση, έναντι δεσμεύσεων μελλοντικών εσόδων ύψους 1,4 τρισ. δολαρίων.
Η συγκεκριμένη διαπίστωση αναδεικνύει το μέγεθος των χρηματοδοτικών διασυνδέσεων που έχουν δημιουργηθεί στον κλάδο.
Όπως προειδοποιεί το Ταμείο, εάν οι προσδοκίες για τα μελλοντικά έσοδα της AI αναθεωρηθούν προς τα κάτω, οι απώλειες στις μετοχές, η δυσκολία εξυπηρέτησης του χρέους και η υποχώρηση των αναμενόμενων εσόδων θα μπορούσαν να ενισχύσουν η μία την άλλη.
Το ΔΝΤ, πάντως, δεν προεξοφλεί προς το παρόν μια νέα παγκόσμια χρηματοπιστωτική κρίση. Επισημαίνει, όμως, ότι ένας αρχικά διαχειρίσιμος χρηματιστηριακός κραδασμός μπορεί να αποκτήσει συστημικές διαστάσεις εάν συναντήσει ήδη συσσωρευμένες ευπάθειες.
Πώς μπορεί να μεταφερθεί η αναταραχή στην ελληνική οικονομία
Για την Ελλάδα, το ερώτημα δεν είναι μόνο εάν η πτώση των διεθνών αγορών θα επηρεάσει την εγχώρια οικονομία, αλλά κυρίως μέσα από ποιους διαύλους και με ποια ένταση μπορεί να μεταφερθεί η αναταραχή, όπως έχει συμβεί και στο παρελθόν.
Άλλωστε, η ελληνική αγορά δεν έχει την ίδια άμεση έκθεση στις εταιρείες τεχνητής νοημοσύνης με τη Wall Street ή τα μεγάλα ασιατικά χρηματιστήρια. Αυτό, ωστόσο, δεν σημαίνει ότι είναι προστατευμένη από μια διεθνή αναταραχή μεγάλης διάρκειας.
Στο φόντο αυτό, σύμφωνα με αναλυτές, υπάρχουν τουλάχιστον πέντε βασικά κανάλια μετάδοσης.
1. Το Χρηματιστήριο Αθηνών και οι τραπεζικές μετοχές
Σε ένα περιβάλλον διεθνούς αποστροφής προς τον κίνδυνο, οι επενδυτές περιορίζουν συχνά την έκθεσή τους σε αγορές που θεωρούν περισσότερο ευάλωτες στη μεταβλητότητα.
Η ελληνική χρηματιστηριακή αγορά, λόγω του μικρότερου βάθους και της περιορισμένης ρευστότητάς της σε σύγκριση με τις μεγάλες ευρωπαϊκές αγορές, μπορεί να δεχθεί δυσανάλογες πιέσεις σε περιόδους μαζικών εκροών κεφαλαίων.
Ιδιαίτερη σημασία έχει ο τραπεζικός κλάδος, ο οποίος αποτελεί σημαντικό τμήμα της κεφαλαιοποίησης του Χρηματιστηρίου Αθηνών.
Μια παρατεταμένη διεθνής αναταραχή θα μπορούσε να οδηγήσει σε κατοχύρωση κερδών, αύξηση της μεταβλητότητας και αυστηρότερη αξιολόγηση του επενδυτικού κινδύνου.
Αυτό δεν σημαίνει ότι οι ελληνικές τράπεζες αντιμετωπίζουν σήμερα πρόβλημα φερεγγυότητας.
Αντίθετα, στην αξιολόγηση του ελληνικού χρηματοπιστωτικού συστήματος τον Μάιο του 2026, το ΔΝΤ διαπίστωσε ότι οι τράπεζες διαθέτουν ισχυρή ρευστότητα και κερδοφορία, ενώ παρέμεναν ανθεκτικές ακόμη και σε δυσμενή μακροοικονομικά σενάρια.
2. Το κόστος δανεισμού και οι κρατικές ομολογιακές αποδόσεις
Ένας δεύτερος κίνδυνος αφορά τις συνθήκες χρηματοδότησης της ελληνικής οικονομίας.
Σε μια αρχική φάση διεθνούς αναταραχής, σύμφωνα με αναλυτές, η στροφή προς ασφαλέστερα κρατικά ομόλογα, όπως τα αμερικανικά, μπορεί να ευνοήσει την υποχώρηση των αποδόσεών τους. Αυτό, όμως, δεν σημαίνει ότι όλες οι χώρες θα επωφεληθούν εξίσου.
Εάν η αναταραχή εξελιχθεί σε γενικευμένη κρίση εμπιστοσύνης, με αύξηση των δημοσιονομικών ανησυχιών και ανατιμολόγηση του κινδύνου στις αγορές ομολόγων, οι αποδόσεις των ευρωπαϊκών κρατικών τίτλων μπορεί να κινηθούν ανοδικά.
Για την Ελλάδα, η εξέλιξη αυτή έχει ιδιαίτερη σημασία λόγω του υψηλού δημόσιου χρέους, ακόμη και αν η βελτίωση των δημοσιονομικών μεγεθών και η επενδυτική βαθμίδα έχουν ενισχύσει τη θέση της χώρας.
Μια παρατεταμένη αύξηση του κόστους δανεισμού θα μπορούσε να περιορίσει τα περιθώρια χρηματοδότησης νέων επενδύσεων, να επηρεάσει το κόστος χρήματος για τις επιχειρήσεις και να δημιουργήσει πρόσθετες πιέσεις στην οικονομική δραστηριότητα.
3. Η ενέργεια και ο κίνδυνος νέου πληθωριστικού κύματος
Η διεθνής χρηματιστηριακή αναταραχή εκδηλώνεται σε μια περίοδο κατά την οποία η ενεργειακή αβεβαιότητα εξακολουθεί να αποτελεί σημαντικό πρόβλημα για την παγκόσμια οικονομία.
Στο ρεπορτάζ του Reuters της 6ης Νοεμβρίου, οι αναλυτές επισημαίνουν ότι οι αγορές βρίσκονται αντιμέτωπες με έναν συνδυασμό επιβράδυνσης της ανάπτυξης και επίμονων πληθωριστικών πιέσεων.
Η εικόνα αυτή είναι ιδιαίτερα ανησυχητική για μια οικονομία όπως η ελληνική, η οποία εξακολουθεί να επηρεάζεται σημαντικά από τις διεθνείς τιμές ενέργειας.
Εάν οι γεωπολιτικές εξελίξεις προκαλέσουν νέα άνοδο στις τιμές του πετρελαίου και του φυσικού αερίου, οι επιχειρήσεις και τα νοικοκυριά θα βρεθούν αντιμέτωπα με αυξημένο κόστος.
Παράλληλα, η επιμονή του πληθωρισμού θα μπορούσε να περιορίσει τα περιθώρια νομισματικής χαλάρωσης από την Ευρωπαϊκή Κεντρική Τράπεζα.
Το αποτέλεσμα θα ήταν ένας συνδυασμός υψηλότερου κόστους παραγωγής, περιορισμένης αγοραστικής δύναμης και δυσκολότερης χρηματοδότησης.
4. Οι επενδύσεις, τα data centers και η ελληνική φιλοδοξία για τεχνολογικό κόμβο
Ιδιαίτερο ενδιαφέρον παρουσιάζει και η επίδραση που θα μπορούσε να έχει μια διεθνής διόρθωση στις επενδύσεις τεχνολογικών υποδομών.
Η Ελλάδα επιχειρεί να προσελκύσει κεφάλαια για την ανάπτυξη κέντρων δεδομένων (data centers) και να ενισχύσει τη θέση της ως περιφερειακού κόμβου ψηφιακών υποδομών.
Η στρατηγική αυτή δημιουργεί σημαντικές ευκαιρίες για την προσέλκυση άμεσων ξένων επενδύσεων, την ανάπτυξη υποδομών και τη δημιουργία νέων θέσεων εργασίας.
Ωστόσο, η διεθνής αναταραχή αναδεικνύει και την άλλη πλευρά του εγχειρήματος.
Εάν οι μεγάλοι τεχνολογικοί όμιλοι αποφασίσουν να περιορίσουν ή να μεταθέσουν τα επενδυτικά τους προγράμματα, τα σχέδια που εξαρτώνται από τη διεθνή χρηματοδότηση και τη διαρκώς αυξανόμενη ζήτηση για υπολογιστική ισχύ θα μπορούσαν να καθυστερήσουν.
Επιπλέον, οι επενδύσεις σε data centers δεν εξαρτώνται μόνο από την ύπαρξη κεφαλαίων. Προϋποθέτουν επαρκή ενεργειακή ισχύ, δίκτυα, υδάτινους πόρους και ανταγωνιστικό κόστος λειτουργίας.
Επομένως, η ελληνική στρατηγική δεν μπορεί να βασίζεται μόνο στην προσδοκία ότι η παγκόσμια επενδυτική έκρηξη στην AI θα συνεχιστεί με τους ίδιους ρυθμούς. Χρειάζεται να στηρίζεται σε βιώσιμα επιχειρηματικά σχέδια, πραγματική ζήτηση και εξασφαλισμένη ενεργειακή επάρκεια.
5. Η πραγματική οικονομία, η κατανάλωση και οι εξαγωγές
Ο σημαντικότερος κίνδυνος θα προκύψει εάν η χρηματιστηριακή διόρθωση εξελιχθεί σε γενικευμένη επιβράδυνση της διεθνούς οικονομίας.
Μια υποχώρηση των επενδύσεων στις ΗΠΑ και στις μεγάλες ευρωπαϊκές οικονομίες θα μπορούσε να επηρεάσει τη ζήτηση για ελληνικά προϊόντα και υπηρεσίες.
Παράλληλα, η μείωση του διεθνούς πλούτου, η υποχώρηση της επενδυτικής εμπιστοσύνης και η αυξημένη αβεβαιότητα μπορούν να επηρεάσουν την κατανάλωση, τις επιχειρηματικές αποφάσεις και τον τουρισμό.
Για την Ελλάδα, όπου οι υπηρεσίες, ο τουρισμός και οι επενδύσεις αποτελούν σημαντικούς παράγοντες οικονομικής ανάπτυξης, μια παρατεταμένη διεθνής επιβράδυνση θα μπορούσε να μεταφερθεί σταδιακά στην εγχώρια δραστηριότητα.
Μπορεί μια χρηματιστηριακή διόρθωση να λειτουργήσει τελικά ως ευκαιρία;
Παρά την ένταση των πιέσεων, οι αναλυτές δεν αντιμετωπίζουν όλοι τις τελευταίες εξελίξεις ως προάγγελο μιας αναπόφευκτης παγκόσμιας κρίσης.
Υπάρχει και η διαφορετική ανάγνωση, σύμφωνα με την οποία μια έγκαιρη διόρθωση μπορεί να λειτουργήσει εξυγιαντικά, περιορίζοντας τις υπερβολές και υποχρεώνοντας τις επιχειρήσεις να επαναξιολογήσουν τις επενδυτικές τους προτεραιότητες.
Άλλωστε, η τεχνητή νοημοσύνη δεν παύει να αποτελεί μια τεχνολογία με τεράστιες αναπτυξιακές δυνατότητες.
Το ίδιο το ΔΝΤ, σε άρθρο της γενικής διευθύντριάς του Κρισταλίνα Γκεοργκίεβα τον Οκτώβριο, επισημαίνει ότι η τεχνολογία μπορεί να ενισχύσει σημαντικά την παραγωγικότητα και τη μακροπρόθεσμη ανάπτυξη, υπό την προϋπόθεση ότι οι επιχειρήσεις και οι οικονομίες θα καταφέρουν να αξιοποιήσουν τις δυνατότητές της.
Το ζητούμενο, συνεπώς, δεν είναι να ανακοπεί η τεχνολογική πρόοδος, αλλά να αποκατασταθεί μια πιο ρεαλιστική σχέση μεταξύ επενδύσεων, αποτιμήσεων και πραγματικών οικονομικών αποτελεσμάτων.
Πηγή: news247.gr